Mis à jour le 18 octobre 2026 à 6 h 42 (heure de Paris) · Entretien et budget · d’après le Code des assurances, le Code de la sécurité intérieure, France Assureurs et Service-Public · aucun lien affilié
L’essentiel
- 🔥 Une voiture incendiée n’est indemnisée par l’assureur que si le contrat comporte la garantie facultative incendie (France Assureurs).
- 🛠️ Une voiture dégradée (sans incendie) relève en pratique de la garantie facultative dommages tous accidents (souvent dans un « tous risques »).
- 📄 Au tiers seul (responsabilité civile obligatoire), les dégâts sur votre voiture ne sont pas pris en charge.
- ⚖️ Par défaut, l’article L121-8 du Code des assurances exclut émeutes et mouvements populaires, sauf convention contraire dans le contrat — lisez bien vos conditions.
- 🏛️ Si l’assurance (et éventuellement la CIVI) ne couvrent pas, l’État peut être responsable au titre de l’article L211-10 du Code de la sécurité intérieure (crimes ou délits violents d’un attroupement).
- ⏱️ Plainte, photos, puis déclaration à l’assureur dans les 5 jours ouvrés (délai minimal légal, L113-2).
5 jours
ouvrés minimum pour déclarer le sinistre
Code des assurances, art. L113-2 · France Assureurs
L121-8
exclut émeutes et mouvements populaires
sauf convention contraire dans le contrat
4 857 €
plafond CIVI (incendie volontaire de véhicule)
Service-Public F2313, vérifié le 14/08/2026
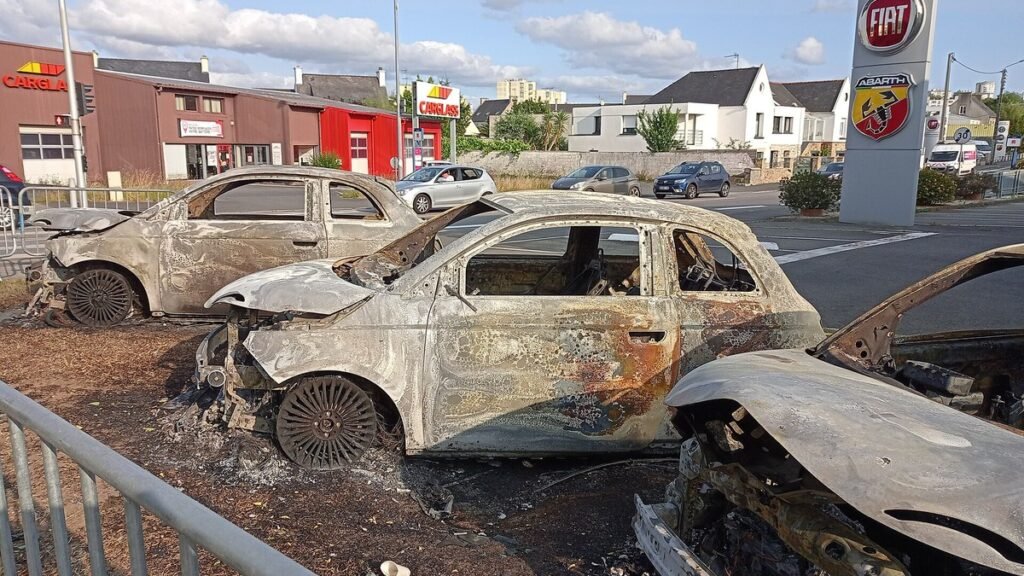
Le lendemain d’une grosse journée de rue, la question tombe comme une châtaigne sur le capot : « Ma voiture a brûlé (ou s’est fait taguer, vitres éclatées, rétroviseurs arrachés) près du cortège — qui paie ? » Le 17 octobre 2026, une voiture a notamment pris feu place de la République à Paris, en marge du départ du cortège (BFMTV). Ce n’est pas un article pour commenter la manif : c’est le mode d’emploi, sourcé, pour savoir si c’est l’assurance, la CIVI ou l’État — et dans quel ordre faire les démarches.
🔥 Incendie, vandalisme, « tous risques » : ce que dit France Assureurs
La fédération France Assureurs (fiches mises à jour en juin 2025) tranche assez net pour les particuliers :
- 🚗 Véhicule incendié : indemnisation seulement si la garantie facultative incendie est souscrite.
- 🛠️ Véhicule dégradé sans être incendié : indemnisation si la garantie facultative dommages tous accidents est souscrite (c’est en général le cœur d’une formule « tous risques »).
- 📄 Responsabilité civile seule (le minimum légal) : elle indemnisera les dégâts que vous causez aux autres, pas ceux subis par votre propre voiture.
Le montant dépend ensuite du contrat : valeur à neuf ou valeur vénale, franchise, éventuelle vétusté. Même au tiers, prévenez quand même votre assureur : la destruction du véhicule met fin au contrat et la cotisation non courue peut être remboursée (France Assureurs, fiche « véhicules incendiés »).
| Situation | Garantie à regarder | Couvert ? |
|---|---|---|
| 🔥 Voiture brûlée | Incendie (facultative) | Oui si souscrite · Non au tiers seul |
| 🛠️ Carrosserie, vitres, tags, rétros | Dommages tous accidents / tous risques | Oui si souscrite · sinon non |
| 🪟 Bris de glace seul (formule limitée) | Bris de glace | Vitres éventuellement · pas le reste du véhicule |
| 📄 RC seule (« au tiers ») | Responsabilité civile obligatoire | Non pour les dégâts sur votre voiture |
| 🏪 Commerce / immeuble (hors auto) | Souvent « émeutes et mouvements populaires » | Oui dans la plupart des contrats locaux (FA) |
Tableau Oxycar d’après France Assureurs, « Indemnisation des dégâts matériels provoqués par des violences urbaines » (3 juin 2025) et « Véhicules incendiés » (2 juin 2025). Relisez toujours vos conditions particulières.
⚖️ L’article L121-8 : l’exclusion « émeutes et mouvements populaires »
Le Code des assurances pose une règle de fond que beaucoup de contrats reprennent textuellement. L’article L121-8 dit, en substance, que l’assureur ne répond pas, sauf convention contraire, des pertes et dommages occasionnés par la guerre étrangère, la guerre civile, les émeutes ou les mouvements populaires.
Deux points pratiques :
- 📜 Si le contrat n’a pas écarté cette exclusion, l’assureur peut refuser en qualifiant les faits d’émeute ou de mouvement populaire — et c’est à lui de le prouver (le texte le dit explicitement).
- 🤝 Si le contrat prévoit une convention contraire (garantie incendie, dommages tous accidents, ou clause « émeutes » pour d’autres biens), la couverture peut jouer malgré le contexte de rue.
La Cour de cassation a précisé que le caractère « spontané » n’est pas exigé pour qualifier une émeute au sens de ce texte (arrêt du 17 novembre 2016). Autrement dit : ce n’est pas parce que l’action était organisée que l’exclusion disparaît automatiquement. D’où l’intérêt de relire le contrat avant de crier à l’injustice — et d’avoir un dossier photo + plainte béton.
Pour les périls climatiques (tempête, grêle, inondation), le raisonnement n’est pas le même : voir notre guide tempête, arbre tombé et grêle.
⏱️ Les 5 démarches à faire tout de suite
- 📸 Photos et vidéos : véhicule, plaque, environnement (traces de cortège, poubelles brûlées, tags), horodatage du téléphone. Ne déplacez rien tant que ce n’est pas nécessaire à la sécurité.
- 🚓 Dépôt de plainte : France Assureurs indique qu’il faut déposer plainte avant la déclaration à l’assureur. Possible en ligne pour certaines atteintes aux biens via le service « Plainte en ligne » (Ma Sécurité), si l’auteur est inconnu.
- 📞 Déclaration à l’assureur : dès que vous avez connaissance du sinistre, et au plus tard dans le délai du contrat — qui ne peut pas être inférieur à 5 jours ouvrés (art. L113-2 du Code des assurances). France Assureurs parle généralement de cinq jours à compter de la connaissance du sinistre. Précisez lieu et circonstances.
- 🧾 Pièces : carte grise, attestation d’assurance, contrôle technique, devis / photos, récépissé de plainte.
- 🧑⚖️ Expertise : l’assureur désigne un expert à ses frais ; en désaccord, vous pouvez faire une contre-expertise à vos frais (parcours détaillé côté France Assureurs).
Une déclaration tardive peut coûter cher : la déchéance pour retard n’est opposable que si le contrat la prévoit et si l’assureur prouve un préjudice lié au retard (L113-2). Mieux vaut ne pas jouer avec le calendrier.
💡 Notre lecture
Le « tous risques » n’est pas une baguette magique, et le « tiers » n’est pas une économie quand la voiture disparaît en cendres. Avant de rogner sur les garanties pour faire baisser la prime (voir comment baisser sa prime sans se nuire), regardez si incendie et dommages tous accidents sont vraiment là — surtout si vous garez souvent en centre-ville les jours de cortège.
🏛️ Quand l’État peut payer : l’article L211-10 du CSI
Si l’assurance ne couvre pas (ou pas assez) et que la CIVI n’est pas une piste, reste le recours contre l’État. L’article L211-10 du Code de la sécurité intérieure dispose que l’État est civilement responsable des dégâts et dommages résultant des crimes et délits commis, à force ouverte ou par violence, par des attroupements ou rassemblements armés ou non armés, contre les personnes ou les biens.
Points à retenir (jurisprudence administrative récente, dont TA de Paris 2025 et CAA) :
- ✅ Il faut un lien avec un rassemblement qui n’était pas organisé uniquement pour commettre des délits.
- ✅ Des dégradations commises « en marge » d’une manifestation peuvent entrer dans le texte, selon les faits.
- ❌ Un groupe structuré agissant à seule fin de piller ou casser peut échapper à ce régime.
- 📝 En pratique : réclamation préalable auprès du préfet (ou du préfet de police à Paris), avec preuves ; puis, en cas de refus, tribunal administratif. La prescription de la créance publique (quadriennale) impose de ne pas laisser filer quatre ans.
France Assureurs le présente comme le recours à explorer quand assurance et CIVI sont fermées. Ce n’est pas un guichet automatique : le juge apprécie les conditions au cas par cas.
💶 Plan B : la CIVI pour un incendie volontaire
Sans garantie incendie, vous pouvez saisir la commission d’indemnisation des victimes d’infractions (CIVI), qui peut faire intervenir le FGTI. Selon Service-Public (fiche F2313, vérifiée le 14 août 2026), pour un incendie volontaire de véhicule sur le territoire français, il faut notamment :
- ne pas avoir déjà été indemnisé ailleurs ;
- avoir un contrôle technique et une assurance valides au moment des faits ;
- des ressources ≤ 29 149,50 € pour une personne seule (majoration possible pour personnes à charge) ;
- accepter un plafond d’indemnisation de 4 857 €.
Délai de saisine : en principe 3 ans à compter de l’infraction (ou 1 an après la décision pénale définitive). France Assureurs citait encore, en juin 2025, des plafonds 2025 un peu plus bas (28 599 € / 4 823 €) : nous retenons ici les chiffres Service-Public actualisés en août 2026.
🔗 Et le covoiturage, dans tout ça ?
Si la voiture endommagée servait aussi au partage de frais, cela ne change pas la qualification « émeutes / incendie », mais ça peut compliquer la discussion avec l’assureur sur l’usage du véhicule. Repassez par nos règles covoiturage et partage de frais pour vérifier que vous n’étiez pas déjà hors des clous avant le sinistre.
Questions fréquentes
Mon assurance au tiers couvre-t-elle une voiture brûlée pendant une manif ?
Non. La responsabilité civile obligatoire indemnise les dommages causés aux tiers, pas la destruction de votre propre véhicule. Il faut la garantie incendie (France Assureurs).
L’assureur peut-il refuser en invoquant les « émeutes » ?
Oui, si le contrat n’a pas écarté l’exclusion de l’article L121-8 du Code des assurances. À l’assureur de prouver que le sinistre résulte d’émeutes ou de mouvements populaires. Une garantie incendie ou dommages tous accidents peut toutefois constituer la « convention contraire » prévue par le texte : tout dépend de la rédaction du contrat.
Que faire si ni l’assurance ni la CIVI ne paient ?
Vous pouvez présenter une réclamation à la préfecture sur le fondement de l’article L211-10 du Code de la sécurité intérieure (responsabilité de l’État pour les dégâts causés par des attroupements violents). Le juge administratif apprécie les conditions.
Quel est le délai pour déclarer le sinistre ?
Dès que vous en avez connaissance, et au plus tard dans le délai du contrat, qui ne peut être inférieur à 5 jours ouvrés (L113-2). France Assureurs recommande aussi une plainte préalable.
Sources
- Code des assurances, article L113-2 (délai de déclaration du sinistre, 5 jours ouvrés minimum) — Légifrance.
- Code des assurances, article L121-8 (exclusion guerre / émeutes / mouvements populaires, sauf convention contraire ; charge de la preuve) — texte LEGI via LibreJustice (diffuseur Légifrance / DILA).
- Code de la sécurité intérieure, article L211-10 (responsabilité civile de l’État pour les dommages causés par des attroupements) — texte LEGI via LibreJustice ; modifié par la loi n° 2019-290 du 10 avril 2019.
- France Assureurs, « L’indemnisation des dégâts matériels provoqués par des violences urbaines » (3 juin 2025) et « Véhicules incendiés » (2 juin 2025).
- Service-Public, fiche F2313 (indemnisation FGTI / CIVI, incendie volontaire de véhicule : plafonds 29 149,50 € / 4 857 € — vérifié le 14 août 2026) et fiche F2152 (dégâts matériels, délai de 5 jours ouvrés).
- Cour de cassation, 2e chambre civile, 17 novembre 2016 (qualification d’émeute / mouvement populaire au regard de L121-8) — analyses Dalloz / Juricaf.
- BFMTV, « Une voiture en feu place de la République » (17 octobre 2026) — contexte d’actualité uniquement.
- Photo à la une : Roquex, « Burned Fiat cars in Brest2 » (Brest, 2023), Wikimedia Commons, CC0 (recadrée). Photo intérieure : Coyau, « Rue du Repos (Paris) », Wikimedia Commons, CC BY-SA 3.0 (recadrée). Schéma et tableau : Oxycar.
Limites de cet article
Nous n’avons pas relu votre contrat : la rédaction des garanties (incendie, dommages tous accidents, éventuelle clause émeutes) prime sur tout résumé. Légifrance a renvoyé 403 depuis notre serveur pour L121-8 et L211-10 ; le texte cité est celui de la base LEGI diffusé par LibreJustice (DILA). Les plafonds CIVI Service-Public (août 2026) diffèrent légèrement de ceux encore affichés par France Assureurs (juin 2025) : nous privilégions Service-Public. La responsabilité de l’État (L211-10) est appréciée au cas par cas par le juge administratif ; cet article ne remplace pas un conseil d’avocat. Le chiffre d’une voiture en feu place de la République le 17/10 sert uniquement d’accroche d’actualité, sans bilan national des véhicules détruits.