Mis à jour le 16 octobre 2026 · Entretien et budget · règles Service-Public et France Assureurs · aucun devis inventé · aucun lien affilié · pas un conseil juridique personnalisé
L’essentiel
- 🌳 Arbre tombé / tempête : pas besoin d’arrêté CatNat. Il faut une garantie dommages (souvent « tous accidents » ou tempête attachée). Au tiers simple, votre carrosserie n’est en général pas indemnisée.
- 🧊 Grêle : carrosserie = dommages tous accidents ; vitres = bris de glace. Pas d’arrêté CatNat non plus.
- 🌊 Inondation : régime CatNat si le véhicule est assuré en dommages — arrêté interministériel au Journal officiel, franchise légale 380 €, déclaration au plus tard 30 jours après publication.
- ⏱️ Déclarez vite : 5 jours ouvrés pour tempête / grêle (France Assureurs) ; pour CatNat, dès que vous constatez, sans attendre l’arrêté.
Un orage de grêle, une branche de tilleul sur le toit, une rue transformée en piscine : le premier réflexe, c’est de sortir le téléphone. Le deuxième, c’est de se demander qui paie. Spoiler : ce n’est pas la même case selon le phénomène. Tempête, grêle et inondation ne passent pas par le même guichet — et l’assurance au tiers, elle, regarde souvent ailleurs.
Trois cas, trois portes d’entrée
Franchise légale CatNat
par véhicule (France Assureurs)
Délai typique pour déclarer
tempête ou grêle (FA)
Max. après publication JO
pour CatNat (L.125-2)
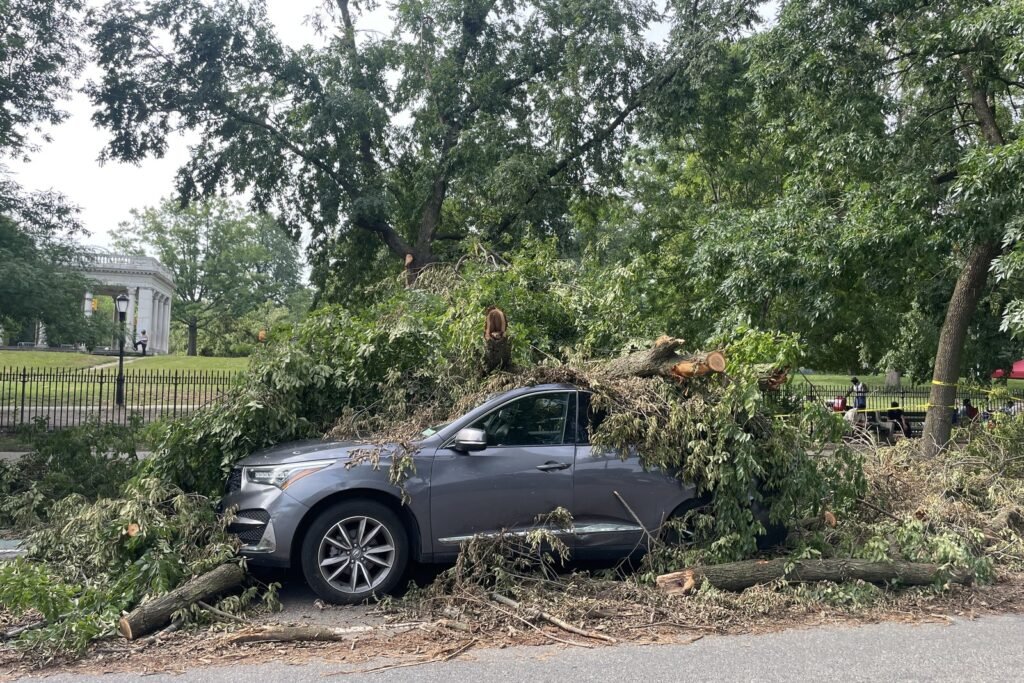
🌳 Arbre tombé, tuile, objet emporté par le vent
France Assureurs est clair : si un arbre écrase votre voiture et que c’est un cas de force majeure, la responsabilité du propriétaire de l’arbre (voisin, mairie…) n’est en général pas engagée. Vous êtes alors sur votre propre contrat.
Deux conditions pour être indemnisé :
- avoir souscrit une garantie dommages tous accidents (ou, selon les contrats, une garantie dommages / incendie qui ouvre automatiquement la garantie tempête) ;
- déclarer le sinistre rapidement — France Assureurs parle d’un délai de cinq jours.
Service-Public (fiche F2622, vérifiée le 20 mars 2026) rappelle que la garantie tempête couvre les dommages causés par un phénomène climatique violent (tempête, ouragan, cyclone) quand l’événement n’est pas reconnu comme catastrophe naturelle. Autrement dit : pour le vent, on ne reste pas planté à attendre un arrêté au JO.
La franchise, elle, est contractuelle. France Assureurs indique qu’elle est « souvent inférieure à 380 € » et « en moyenne de 150 à 200 € » — ce sont des ordres de grandeur, pas un plafond légal. Lisez votre contrat : c’est lui qui fixe le montant.
Et au tiers simple ? En général, non : « Vous n’êtes pas couvert si vous avez uniquement une assurance aux tiers » (France Assureurs, FAQ tempête). L’assurance obligatoire ne paie que les dégâts causés aux autres.
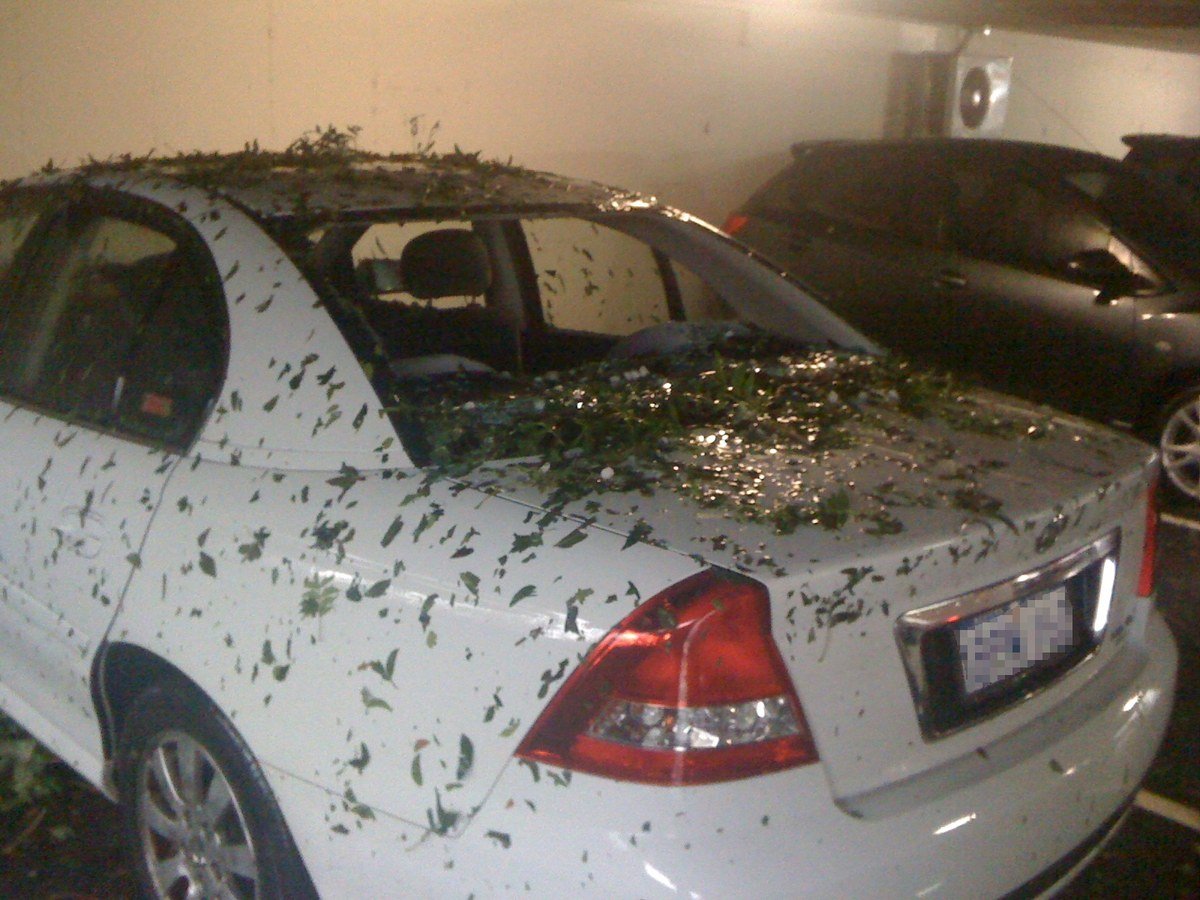
🧊 Grêle : cabossage et vitres, deux tiroirs
Toujours selon France Assureurs (FAQ grêle) :
- la carrosserie est couverte si vous avez la garantie dommages tous accidents ;
- les parties vitrées (pare-brise, et selon le contrat vitres latérales, lunette, toit, optiques, rétroviseurs) passent par la garantie bris de glace ;
- pas besoin d’attendre une déclaration de catastrophe naturelle pour la grêle.
Franchise : variable selon le contrat. Si le véhicule ne peut plus rouler, un remorquage est souvent prévu — contactez l’assisteur indiqué sur votre Mémo Véhicule Assuré (la vignette verte a disparu pour les véhicules immatriculés depuis le 1er avril 2024, rappelle France Assureurs). Et si le souci, c’est surtout de voir clair après l’orage : notre check-list essuie-glaces, lave-glace et phares reste utile hors saison.
Astuce pratique : photos avant de déplacer la voiture, idéalement avec un grêlon à côté d’un objet de taille connue. Puis mesures de sauvegarde (bâchage si une vitre est ouverte), sans « améliorer » le sinistre.
🌊 Inondation : le régime CatNat, et ses conditions
Là, le scénario change. France Assureurs le dit pour l’habitation : « La déclaration de catastrophe naturelle est […] nécessaire pour les dégâts causés par une inondation. » Pour l’auto, Service-Public (F2622) range l’inondation parmi les événements de la garantie catastrophe naturelle.
Trois points à retenir (Service-Public F3076, vérifié le 10 avril 2026 + Code des assurances) :
- Être assuré en dommages sur le véhicule. La CatNat n’est pas une option solo : elle est attachée aux garanties dommages (tous accidents, collision, vol, incendie…). Si vous n’avez que le bris de glace, France Assureurs précise que les garanties « obligatoires » attachées (CatNat, tempête…) se limitent alors aux éléments de bris de glace.
- Arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune et la période, publié au Journal officiel.
- Franchise légale de 380 € par véhicule terrestre à moteur (chiffre rappelé par France Assureurs sur l’assurance automobile). Ce n’est pas négociable : on ne peut pas la réassurer.
Avant d’en arriver à l’assureur, rappelez-vous qu’une lame d’eau peut emporter une voiture bien plus tôt qu’on ne le croit : notre guide route inondée et hauteur d’eau détaille pourquoi ~30 cm suffisent souvent. Mieux vaut un détour qu’un sinistre CatNat.
📋 Tableau récapitulatif
| Sinistre | Garantie typique | Arrêté CatNat ? | Franchise |
|---|---|---|---|
| Arbre / vent / tuile | Tempête (attachée aux dommages) ou dommages tous accidents | Non | Contractuelle (souvent 150–200 € selon FA) |
| Grêle (carrosserie) | Dommages tous accidents | Non | Contractuelle |
| Grêle (vitres) | Bris de glace | Non | Contractuelle |
| Inondation / ruissellement | Catastrophe naturelle | Oui (JO) | Légale 380 € / véhicule |
Tableau synthétique Oxycar d’après Service-Public et France Assureurs. Votre contrat peut préciser des exclusions, plafonds ou franchises différentes — c’est lui qui prime.
⏱️ Délais de déclaration : 5 jours ou 30 jours ?
Deux chronomètres distincts :
- Tempête / grêle (hors CatNat) : France Assureurs indique un délai de cinq jours (cinq jours ouvrés pour la grêle). Déclarez dès que vous constatez, avec photos et circonstances.
- Catastrophe naturelle : depuis le 1er janvier 2023 (loi n° 2021-1837 → art. L.125-2), vous devez déclarer dès que vous avez connaissance du sinistre, et au plus tard 30 jours après la publication de l’arrêté au Journal officiel (Service-Public F3076). Ne restez pas les bras croisés en attendant l’arrêté : signalez tout de suite, puis complétez quand le JO paraît.
Service-Public ajoute, pour la CatNat : provision sous 2 mois, indemnisation complète sous 3 mois (sauf délai plus favorable au contrat).
✅ Check-list juste après l’orage
- Sécurité d’abord : ne restez pas sous un arbre branlant, n’entrez pas dans une rue inondée.
- Photos et vidéo des dégâts et de la cause (branche, grêlons, hauteur d’eau) avant de déplacer le véhicule.
- Mesures de sauvegarde (bâchage, déplacement hors zone à risque) sans aggraver volontairement.
- Appel / mail / espace client à l’assureur — notez le numéro de sinistre.
- Conservez devis, factures, et les pièces endommagées jusqu’à l’avis de l’expert.
Au tiers, tous risques, et la surprise du « bris de glace seul »
France Assureurs résume la mécanique pour l’auto : dès qu’un contrat comporte une garantie dommages au véhicule (tous accidents, collision, vol, incendie…), le véhicule est automatiquement couvert pour catastrophe naturelle, catastrophe technologique, tempête et attentat.
À l’inverse, si vous n’avez que le bris de glace, ces garanties « attachées » ne couvrent que… le bris de glace. Une carrosserie cabossée par la grêle ou un toit écrasé par un pin ne passeront pas par là.
Avant de grimper en formule pour « être tranquille », regardez aussi le coût annuel : notre article comment faire baisser sa prime auto liste des leviers sans se tirer une balle dans le pied (franchise, usage, conducteurs déclarés).
🔥 Mise à jour du 18 octobre 2026
Tempête, grêle, inondation… et si le sinistre vient de la rue ? Incendie ou dégradation pendant une manifestation : garanties incendie / dommages tous accidents, exclusion L121-8, CIVI et responsabilité de l’État (L211-10). Mode d’emploi : « Voiture brûlée ou dégradée pendant une manifestation : qui paie ? ».
❓ FAQ
Mon assurance au tiers paie-t-elle un arbre tombé sur ma voiture ?
En principe non. France Assureurs indique que seul un contrat avec garantie dommages (tous accidents / tempête attachée) couvre ce type de dégât. La responsabilité civile obligatoire indemnise les tiers, pas votre propre carrosserie.
Faut-il un arrêté CatNat pour la grêle ?
Non. France Assureurs le dit explicitement pour l’habitation comme pour l’auto : la grêle se gère via les garanties du contrat (dommages tous accidents + bris de glace), sans attendre un arrêté.
La franchise CatNat de 380 €, c’est pour la maison ou la voiture ?
Les deux mondes ont une franchise légale de 380 € dans le régime CatNat, mais les textes et fiches ne se lisent pas exactement pareil. Pour le véhicule, France Assureurs rappelle une franchise de 380 € applicable en CatNat. Pour l’habitation / biens non professionnels, Service-Public F3076 cite aussi 380 € (et 1 520 € en sécheresse-réhydratation des sols). En cas de doute, l’assureur applique le montant légal du contrat CatNat.
Puis-je déclarer avant la publication de l’arrêté CatNat ?
Oui, et c’est même recommandé. L.125-2 impose de déclarer dès connaissance du sinistre ; le délai de 30 jours après le JO est un maximum, pas une invitation à attendre.
L’eau a-t-elle endommagé mon moteur : l’assureur paie-t-il ?
Si la commune est reconnue en CatNat pour inondation et que votre véhicule est couvert en dommages, le régime CatNat vise les dommages matériels directs. L’expertise dira si le moteur est atteint. Ne démarrez pas une voiture qui a pris l’eau : vous risqueriez d’aggraver — et de compliquer le dossier. Voir aussi notre guide hauteur d’eau.
📚 Sources
- Service-Public, « Assurance auto : garanties facultatives et assurance tous risques » (F2622, vérifié le 20 mars 2026).
- Service-Public, « Catastrophe naturelle ou technologique : indemnisation par l’assurance » (F3076, vérifié le 10 avril 2026).
- France Assureurs, « L’assurance automobile » (publié le 2 avril 2024) ; FAQ tempête (20/02/2022) ; FAQ grêle (19/08/2019).
- Code des assurances, articles L.125-2 (délai de déclaration 30 jours après arrêté, depuis la loi n° 2021-1837) et L.125-1 (champ CatNat, véhicules terrestres à moteur).
- Préfecture de l’Oise, note sur les délais de la procédure CatNat (computation du délai de 30 jours à compter du 1er janvier 2023).
Article d’information générale. Relisez votre contrat et contactez votre assureur pour un sinistre concret — Oxycar ne remplace pas un conseil d’assurance personnalisé.